Hudbay et Mitsubishi approuvent la mine de cuivre Copper World de US$2.07 milliards en Arizona
L'étude de faisabilité définitive situe le premier cuivre au second semestre de 2029 et le capital initial à environ 59 pour cent au-dessus du chiffre de la préfaisabilité de 2023, la contribution propre de Hudbay étant reportée à 2028.
Hudbay Minerals et Mitsubishi Corporation ont approuvé la construction de la mine Copper World, dans le comté de Pima, en Arizona, dans un communiqué daté du 21 octobre 2026. L'étude de faisabilité définitive fixe le capital de croissance initial à US$2.07 milliards en dollars de 2026, la production à 102,000 tonnes de cuivre par an sur la première décennie et la première production au second semestre de 2029. L'apport de Mitsubishi, un dépôt du flux de Wheaton et la dette de projet passent d'abord; la contribution propre de Hudbay attend 2028. Selon le calcul de la rédaction, le capital dépasse d'environ 59 pour cent celui de l'étude de 2023, pour une mine dont la portée a changé.
By Priya Sandhu11 min readTranslation: translated
Édition française, traduite de l'anglais. Lire l'édition anglaise originale
Capital de croissance initial
US$2.07 milliards
en dollars de 2026; US$1.84 milliards nets du dépôt du flux de Wheaton (communiqué de Hudbay, 21 octobre 2026)
Production de cuivre, années un à dix
102,000 tonnes par année
moyenne du cas de base; durée de vie de 15 ans sur des réserves de 390 millions de tonnes à 0.47 pour cent de cuivre (communiqué de Hudbay, 21 octobre 2026)
VAN après impôt à 8 pour cent
US$1.2 milliards
cas de base à un cuivre de US$5.00/lb, TRI de 17 pour cent, récupération en 5.4 ans (communiqué de Hudbay, 21 octobre 2026)
Capital face à l'étude de 2023
en hausse d'environ 59 pour cent
US$2.07 milliards contre environ US$1.3 milliards dans l'étude de préfaisabilité de septembre 2023; calcul de The Maple Markets sur les deux documents de Hudbay, portée de mine différente
Clôture de HBM, Toronto
C$33.71
en hausse de 1.32 pour cent sur 2,619,366 actions, 21 octobre 2026, selon les données de fin de séance consultées à 15 h 17, heure du Pacifique (TMX Money); ligne allemande WKN A0DPL4, ISIN CA4436281022, symbole de Francfort OCKA (Deutsche Börse)
Dans le comté de Pima, terres arides au sud de Tucson, en Arizona, Hudbay Minerals et Mitsubishi Corporation passeront les trois prochaines années à construire une mine de cuivre. Les deux sociétés ont approuvé la construction de Copper World dans un communiqué daté du 21 octobre 2026, sur une étude de faisabilité définitive, et visent la première production au second semestre de 2029.
La décision finale d'investissement est le moment où une minière cesse d'étudier un gisement et engage l'argent pour y construire. Hudbay détient 70 pour cent de la coentreprise Copper World, Mitsubishi 30 pour cent, et le communiqué décrit la décision comme conjointe. Derrière elle, une étude de faisabilité définitive, le niveau d'ingénierie le plus détaillé auquel une mine est chiffrée avant sa construction. Elle remplace l'étude de préfaisabilité publiée par Hudbay en septembre 2023, à la marge d'erreur plus large et au budget plus petit.
Hudbay se décrit dans le communiqué comme une minière de minéraux critiques axée sur le cuivre, avec trois mines en exploitation : Constancia au Pérou, Snow Lake au Manitoba et Copper Mountain en Colombie-Britannique. Copper World serait sa première aux États-Unis. Le chef de la direction Peter Kukielski a qualifié l'approbation de "a significant milestone for Hudbay" (traduction libre : un jalon important pour Hudbay); Taro Abe, dirigeant de Mitsubishi cité dans le communiqué, y a vu "the beginning of a new phase for the joint venture" (traduction libre : le début d'une nouvelle phase pour la coentreprise).
Les raisons de Kukielski, dans le communiqué du 21 octobre 2026, étaient l'échelle et une quatrième mine. Le projet "adds more than 100,000 tonnes of annual copper production over the first 10 years" (traduction libre : ajoute plus de 100,000 tonnes de cuivre par an sur les 10 premières années), a-t-il dit, et "adds a fourth operating asset to our diversified operating platform" (traduction libre : un quatrième actif en exploitation sur notre plateforme diversifiée). Le communiqué situe la production annuelle consolidée de cuivre de Hudbay à environ 250,000 tonnes une fois Copper World en production, "doubling current production levels" (traduction libre : doublant la production actuelle).
Un budget de US$2.07 milliards, en dollars de 2026
Le capital de croissance initial est de US$2.07 milliards, en dollars de 2026. Déduction faite du dépôt du flux de métaux (stream) or-argent de Wheaton Precious Metals, il reste US$1.84 milliards, à trouver auprès des partenaires de la coentreprise et de prêteurs.
Environ US$200 millions du budget tiennent à des changements de portée depuis l'étude de 2023, a indiqué Hudbay dans le communiqué du 21 octobre 2026, surtout les travaux préparatoires d'un concentrateur plus grand. Le concentrateur est l'usine qui broie le minerai et en fait flotter les minéraux de cuivre en un concentré que les fonderies achètent. Celui de Copper World démarre à 60,000 tonnes courtes par jour, conçu pour passer à 90,000 la cinquième année.
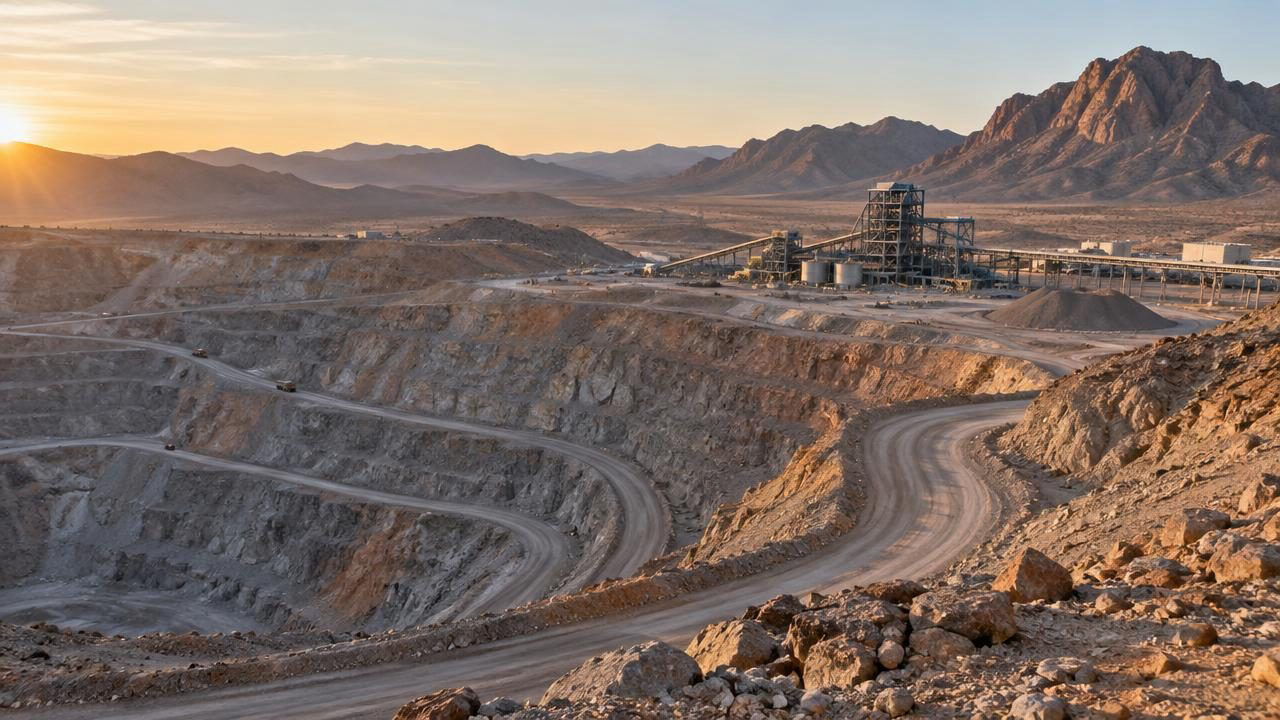
La mine est une fosse à ciel ouvert sur des réserves prouvées et probables de 390 millions de tonnes à 0.47 pour cent de cuivre, au 1er août 2026; elle produira un concentré de cuivre et un de molybdène.
Hudbay chiffre l'intensité de capital à environ US$22,600 par tonne de cuivre annuelle, mesurée sur la production moyenne des années cinq à douze, en comptant les US$242 millions du concassage-convoyage en fosse et les US$443 millions de l'agrandissement du concentrateur, selon le communiqué. L'intensité de capital est le coût de construction divisé par la production annuelle qu'il achète.
D'autres dépenses suivent le démarrage. Une usine de molybdène coûte US$25 millions la première année, le concassage-convoyage en fosse US$242 millions la troisième et l'agrandissement du concentrateur US$443 millions la quatrième, selon le communiqué. Le concassage-convoyage en fosse place un concasseur dans la fosse et un convoyeur pour en sortir, remplaçant une partie des camions de halage, avec le diesel et la main-d'œuvre qui vont avec.
Qui paie, et dans quel ordre
L'investissement de US$600 millions de Mitsubishi pour 30 pour cent de la coentreprise a clôturé en janvier 2026 : US$420 millions versés à la clôture, les US$180 millions restants dus dans les dix-huit mois suivants, selon le communiqué de Hudbay du 27 mars 2026 et les états financiers intermédiaires au 30 juin 2026 (note 5).
Le communiqué du 21 octobre 2026 compte les US$600 millions entiers comme capitaux propres initiaux de la coentreprise. Il engage Mitsubishi à jusqu'à US$423 millions de plus en contributions au prorata, reportées à 2028 comme celles de Hudbay.
Le plan du 21 octobre 2026 suppose environ US$650 millions de dette de projet, empruntée par la coentreprise sur les flux de trésorerie futurs de la mine plutôt qu'au bilan de Hudbay, à un levier que le communiqué situe sous 30 pour cent. La lever ramènerait la contribution supplémentaire de Mitsubishi à environ US$218 millions.
Le flux de Wheaton Precious Metals couvre US$230 millions de plus, dus dans les quatre mois suivant la décision d'investissement. US$70 millions de plus suivent cinq ans après la production commerciale si l'agrandissement du concentrateur se fait.
Un flux de métaux précieux est un financement où l'acheteur verse un dépôt d'avance contre le droit d'acheter une part de l'or et de l'argent futurs d'une mine à une fraction du prix du marché. Aux termes du flux Copper World modifié, Wheaton prend 92.5 pour cent de l'or et de l'argent et paie 15 pour cent du prix au comptant par once livrée. Les coûts de l'étude traitent les produits reportés du flux comme un crédit de sous-produits, ce qui abaisse le coût déclaré de production du cuivre.
La contribution propre de Hudbay devrait totaliser environ US$500 millions, moins du quart du capital de croissance initial, et son premier versement est reporté à 2028. Les US$2.07 milliards sont indiqués nets de US$127 millions de financement d'équipement prévu, selon le communiqué; ces dépenses sont financées à part, hors du chiffre.
La société compte payer sa part avec son encaisse, ses lignes de crédit et ses flux de trésorerie disponibles. Elle a déclaré des liquidités pro forma d'environ US$1.3 milliards au 30 juin 2026 et dit porter sa facilité de crédit renouvelable de US$450 millions à US$700 millions, prolongée jusqu'à novembre 2030, clôture attendue au quatrième trimestre. La dette nette se situait à moins 0.1 fois le BAIIA ajusté au 30 juin 2026 : l'encaisse dépassait les emprunts.
Deux plans de mine, et l'un d'eux est permis
L'étude comporte deux cas. Le cas de base (Base Case) court 15 ans sur les réserves prouvées et probables, reste dans la limite extérieure des terrains privés de Copper World et n'exige que des permis de l'État et locaux. Tous les permis majeurs de construction et d'exploitation initiale sont obtenus, a déclaré Hudbay dans le communiqué.
La production de cuivre du cas de base atteint en moyenne 102,000 tonnes par an sur les dix premières années. Cette moyenne couvre deux cadences présentées séparément dans le communiqué : 84,000 tonnes par an les cinq premières années et 120,000 les cinq suivantes, après l'agrandissement du concentrateur.
Le cas d'extension (Extension Case) court 37 ans et porte l'exploitation, dès la dixième année, sur des claims non brevetés (unpatented lode and mill-site claims) en terres fédérales, d'où des permis fédéraux à obtenir d'ici là. Un claim non breveté donne le droit d'exploiter une terre fédérale sans en détenir le titre, et le communiqué range l'absence de contestation de leur validité parmi les hypothèses de ses énoncés prospectifs. Le repère de Hudbay pour le calendrier fédéral est FAST-41, un programme américain qui met les grands projets d'infrastructure sur un calendrier d'autorisation publié. Selon le communiqué, des projets miniers de l'Arizona inscrits au programme ont reçu leurs permis fédéraux en environ trois ans; le programme est cité comme comparaison, sans que Copper World soit présenté comme admis.
Hudbay estime plus de 1,000 emplois de construction, 500 postes permanents, jusqu'à 3,000 emplois indirects et US$1.1 milliards d'impôts américains sur la durée du cas de base. Ce sont des estimations de la société, datées du 21 octobre 2026.
Les rendements à un cuivre de US$5.00
À un cuivre à long terme de US$5.00 la livre, le cas de base dégage une valeur actualisée nette après impôt de US$1.2 milliards et un taux de rendement interne de 17 pour cent, récupération 5.4 ans après le démarrage.
Pour l'échelle, le contrat de cuivre COMEX de décembre 2026 s'est réglé à US$6.6035 la livre le 20 octobre 2026, selon la page des règlements de CME Group lue le soir du 21 octobre 2026. L'hypothèse à long terme de l'étude se situe donc sous le prix réglé par la bourse cette semaine-là.
La valeur actualisée nette est calculée à un taux d'actualisation de 8 pour cent : l'argent de chaque année est réduit d'autant par année d'attente avant qu'il arrive. Le taux de rendement interne est le taux d'actualisation auquel cette valeur tombe à zéro.
Les deux chiffres bougent avec le prix du cuivre. À US$6.00 la livre, la valeur du cas de base monte à US$2.3 milliards, et le cas d'extension vaut US$2.5 milliards à US$5.00 le cuivre.
Le communiqué tabule aussi des prix plus bas et plus hauts. À US$4.50 le cuivre, la valeur du cas de base recule à US$663 millions et le rendement à 12.9 pour cent, selon le tableau de sensibilité au prix du cuivre du même communiqué.
Les coûts décaissés des dix premières années sont de US$1.65 la livre de cuivre et les coûts décaissés de maintien de US$2.22 la livre, tous deux nets des crédits de sous-produits, selon le communiqué du 21 octobre 2026. Le coût décaissé est ce qu'il faut pour extraire, traiter et mettre en marché une livre de cuivre. Le coût de maintien y ajoute le capital qui garde la mine à cette cadence, d'où une meilleure mesure de la marge vue par un actionnaire. Les crédits de sous-produits sont les revenus de l'or, de l'argent et du molybdène vendus avec le cuivre, soustraits de son coût de production.
Face à l'étude de 2023, la facture de capital monte d'environ 59 pour cent
L'étude de préfaisabilité de Hudbay du 8 septembre 2023, résumée dans le rapport de gestion du troisième trimestre de 2023 daté du 8 novembre 2023, situait le capital initial à environ US$1.3 milliards. Le nouveau chiffre de US$2.07 milliards lui est supérieur d'environ 59 pour cent. Ce pourcentage est la division par The Maple Markets d'un chiffre de Hudbay par l'autre, sur ses deux documents, et les deux études ne décrivent pas la même mine.
| Mesure | Préfaisabilité, septembre 2023 (Phase I) | Faisabilité définitive, octobre 2026 (cas de base) |
|---|---|---|
| Capital initial | environ US$1.3 milliards (US$1.1 milliards nets du flux) | US$2.07 milliards (US$1.84 milliards nets du dépôt du flux) |
| Prix du cuivre retenu | US$3.75/lb | US$5.00/lb |
| Durée de vie | 20 ans | 15 ans (37 ans dans le cas d'extension) |
| Cuivre moyen, dix premières années | environ 92,000 tonnes par an | 102,000 tonnes par an |
| Coût décaissé, dix premières années | US$1.53/lb | US$1.65/lb |
| Coût décaissé de maintien, dix premières années | US$1.95/lb | US$2.22/lb |
| VAN après impôt à 8 pour cent | US$1.1 milliards | US$1.2 milliards (US$1,241 millions) |
| TRI après impôt | 19 pour cent | 17 pour cent |
D'une colonne à l'autre, le capital a monté d'environ US$770 millions et le prix du cuivre retenu de US$1.25 la livre, tandis que la valeur après impôt passait de US$1.1 milliards à US$1.2 milliards. Sur les chiffres de la société, l'hypothèse de prix plus élevée et la facture de capital plus lourde se compensent à peu près dans l'évaluation.
Le nouveau budget est en dollars de 2026; l'ancien a été chiffré trois ans plus tôt. Environ US$200 millions de la hausse sont des changements de portée détaillés par la société; le reste, environ US$570 millions, figure dans le communiqué sans ventilation.
Le communiqué énumère bien les principaux changements depuis l'étude de 2023 : la voie vers l'agrandissement à 90,000 tonnes courtes par jour, un concassage-convoyage en fosse de 100,000 tonnes courtes par jour de capacité nominale, la conversion d'environ un tiers des résidus en résidus filtrés et une fosse Est plus petite d'environ 20 pour cent, sans montant en dollars pour chacun.
La durée de vie a bougé aussi. La Phase I de 2023 courait 20 ans sur des permis de l'État et locaux; le cas de base de 2026 court 15, le plan de longue durée logeant désormais dans le cas d'extension, derrière les permis fédéraux. La première décennie produit environ 10,000 tonnes par an de plus que dans l'étude de 2023.
Une journée de négociation sur la décision
L'action Hudbay a clôturé à C$33.71 à la Bourse de Toronto le 21 octobre 2026, en hausse de 1.32 pour cent, selon les données de fin de séance de TMX Money lues à 15 h 17, heure du Pacifique, le 21 octobre 2026.
Le volume a atteint 2,619,366 actions, environ 1.3 fois la moyenne quotidienne, selon des données de marché lues après la clôture, et la bourse situait la valeur boursière à environ C$15.0 milliards.
Le cours de clôture se situait dans une fourchette de 52 semaines de C$20.26 à C$44.48.
La même action se négocie à New York sous HBM et sur les bourses allemandes sous le WKN A0DPL4 et l'ISIN CA4436281022. La Bourse de Francfort l'inscrit sous le symbole OCKA, selon la page de cotation de Deutsche Börse lue après la clôture du 21 octobre 2026.
Les dates qui suivent la décision
Le dépôt de US$230 millions de Wheaton est dû dans les quatre mois suivant la décision du 21 octobre 2026. La facilité de crédit élargie doit clôturer au quatrième trimestre de 2026.
Le rapport technique de l'étude, le document d'ingénierie indépendant exigé par les règles canadiennes des valeurs mobilières derrière une étude de faisabilité, a été déposé au profil SEDAR+ de Hudbay le 21 octobre 2026 (Technical report (NI 43-101), soumis à 07 h 03, heure de l'Est); un dépôt EDGAR doit suivre, selon le communiqué. Chaque chiffre ci-dessus vient du communiqué; le rapport technique porte le détail des réserves et des coûts derrière eux.
Les résultats du troisième trimestre de 2026 de Hudbay sont inscrits au 12 novembre 2026, selon son communiqué du 15 octobre 2026, avant l'ouverture du marché, avec une conférence téléphonique à 11 h 00, heure de l'Est. Ce seront les premiers résultats publiés depuis la décision.
Le premier versement en espèces de Hudbay dans le projet tombe en 2028. Le premier cuivre est visé pour le second semestre de 2029, à environ 36 mois.
Copper World a maintenant un budget, une date de départ et un partenaire qui a déjà versé US$420 millions. Le chiffre auquel chaque mise à jour ultérieure sera comparée est US$2.07 milliards, en dollars de 2026.
Divulgation
Note de transparence. Ce texte est une analyse de diligence raisonnable indépendante et un article d'opinion éditoriale produits par la rédaction de The Maple Markets. Il n'est ni commandité, ni promu, ni commandé, et aucune rémunération d'aucune sorte n'a été reçue de Hudbay Minerals Inc. (TSX: HBM), Mitsubishi Corporation, Wheaton Precious Metals Corp. ni de toute partie agissant en leur nom. L'analyse repose sur l'information publique disponible à la date de publication; chaque chiffre est attribué à sa source primaire. The Maple Markets et ses auteurs peuvent détenir des positions dans les titres mentionnés; rien dans ce texte ne constitue une recommandation d'achat, de vente ou de conservation d'un titre, et les lecteurs ne doivent pas y voir un conseil en placement. L'information divulguée par le passé ne garantit pas les résultats futurs. Cette édition est une traduction de l'original anglais; en cas de divergence, la version anglaise prévaut. Politiques : Normes éditoriales · Avis financier.
À lire ensuite
Aussi en anglais: Hudbay and Mitsubishi Approve a US$2.07 Billion Copper World Mine in Arizona
 Mining & EnergyPourquoi les prévisions de DPM Metals s'arrêtent loin du million d'oncesDPM Metals Inc. (TSX: DPM) prévoit de 305,000 à 365,000 onces d'équivalent or en 2026 et publie des perspectives d'environ 350,000 onces par année en moyenne jusqu'en 2028. L'ajout de Čoka Rakita au rythme de son étude de faisabilité mène à environ 530,000 onces. Le chiffre public du chef de la direction est d'environ 600,000. La cible du million d'onces qui circule chez les actionnaires est une inférence tirée d'une entrevue, non une prévision, et les deux actifs qui pourraient combler l'écart n'ont aucune estimation de ressources publiée.Daniel Okoye · 7 octobre 2026 · 8 min
 MacroTrois sociétés minières entrent dans le trimestre qui tranche leurs prévisions 2026Les prévisions de production sont le chiffre prospectif auquel une productrice inscrite à Toronto est mesurée toute l'année, et les règles canadiennes d'information exigent qu'il repose sur un fondement raisonnable et qu'il soit traité dans le rapport de gestion lorsque des événements rendent un écart important probable. Après neuf mois publiés, Equinox Gold a besoin d'environ 258,500 onces au quatrième trimestre pour atteindre sa fourchette, Ivanhoe Mines d'environ 77,900 tonnes de cuivre à Kamoa-Kakula, et B2Gold publie son troisième trimestre le 4 novembre.Daniel Okoye · 18 octobre 2026 · 8 min
 Mining and ResourcesQuelque chose chez Ivanhoe Mines expliquait-il une baisse de 6 % ?Ivanhoe Mines Ltd. (TSX: IVN) a clôturé à C$10.48 le 2026-10-14, en baisse de 6.4 pour cent, sur un volume légèrement inférieur à sa moyenne et sans rien de publié par la société ce jour-là. Son dernier communiqué, le 2026-10-08, faisait état d'une production trimestrielle record de cuivre et de zinc. Une société de C$14.95 milliards qui recule de 6 pour cent sans divulgation relève de la question de contexte plutôt que de la nouvelle, et le prochain élément daté de la société est la publication des résultats du troisième trimestre le 2026-11-03.Élise Galarneau · 15 octobre 2026 · 7 min
Follow this story
Follow HBM.TO — the next Maple piece on this company, plus the Maple Morning Debrief before the open.
Follow and ask
Get more of our Canadian market coverage in Google Top Stories.
Sources et références (10)
- Communiqué de Hudbay, 21 octobre 2026 : Hudbay and Mitsubishi Approve Copper World Project Construction (formulaire 6-K, pièce 99.1, SEC EDGAR)
- Hudbay Minerals, rapport de gestion du troisième trimestre de 2023, daté du 8 novembre 2023, résumé de l'étude de préfaisabilité de Copper World (formulaire 6-K, pièce 99.3, SEC EDGAR)
- Communiqué de Hudbay, 27 mars 2026 : Hudbay Provides Annual Reserve and Resource Update with Mine Life Extensions and Improved Three-Year Production Outlook (formulaire 6-K, pièce 99.1, SEC EDGAR; conditions de clôture avec Mitsubishi)
- Hudbay Minerals, états financiers consolidés intermédiaires résumés non audités pour les périodes de trois et six mois terminées le 30 juin 2026, note 5 (formulaire 6-K, pièce 99.1, SEC EDGAR)
- Communiqué de Hudbay, 15 octobre 2026 : Hudbay to Host Conference Call for Third Quarter 2026 Results
- TMX Money, page de cotation de HBM, Bourse de Toronto (données de fin de séance consultées à 15 h 17, heure du Pacifique, 21 octobre 2026)
- SEDAR+, Hudbay Minerals Inc. (profil 000001691) : Technical report (NI 43-101), étude de faisabilité définitive de Copper World, soumis le 21 octobre 2026
- Deutsche Börse, Bourse de Francfort : page de l'action HudBay Minerals Inc. (WKN A0DPL4, ISIN CA4436281022, symbole OCKA)
- Börse Stuttgart, page de l'action HudBay Minerals, WKN A0DPL4
- CME Group, règlements des contrats à terme sur le cuivre COMEX (séance du 20 octobre 2026) et cours différés (consultés à 8 h 26 du soir, heure du Centre, 21 octobre 2026)
Citer cette analyse
Please attribute The Maple Markets and link to the original page.
Priya Sandhu (October 22, 2026). Hudbay et Mitsubishi approuvent la mine de cuivre Copper World de US$2.07 milliards en Arizona. The Maple Markets. https://themaplemarkets.ca/fr/newsroom/hudbay-minerals-and-mitsubishi-approved-construction-of-the-copperhttps://themaplemarkets.ca/fr/newsroom/hudbay-minerals-and-mitsubishi-approved-construction-of-the-copper