Magna redémarre Levack sur une EEP, pas sur une étude de faisabilité
L'étude derrière la décision du conseil tire 2.1 de ses 5.75 millions de tonnes de ressources présumées, la catégorie de confiance la plus faible que reconnaissent les règles canadiennes, et la mine n'a aucune réserve.
Le conseil de Magna Mining a approuvé le redémarrage de la mine Levack à Sudbury le 8 octobre 2026, sur la foi d'une évaluation économique préliminaire montrant une valeur actualisée nette après impôts de C$227.0 millions à un taux d'actualisation de 7 pour cent et un délai de récupération de 0.6 an. Une évaluation économique préliminaire est la seule étude économique que les règles canadiennes en valeurs mobilières autorisent à inclure des ressources présumées, et environ 37 pour cent de ce plan minier est présumé. Levack n'a aucune réserve minérale et le rapport technique à l'appui n'a pas encore été déposé.
By Priya Sandhu8 min readTranslation: translated
Édition française, traduite de l'anglais. Lire l'édition anglaise originale
Valeur actualisée nette après impôts
C$227.0 millions à un taux d'actualisation de 7 pour cent
évaluation économique préliminaire de Levack publiée le 8 octobre 2026, à US$5.10/lb de cuivre, US$8.00/lb de nickel et un taux CAD/USD de 1.385; le scénario au cours du marché de septembre 2026 donne C$313.6 millions.
Part présumée du plan minier
environ 37 pour cent
2.1 millions de 5,747,819 tonnes courtes, mon calcul à partir des chiffres du communiqué du 8 octobre 2026; Levack n'a aucune réserve minérale.
Financement initial net
C$8.6 millions
C$70.1 millions de capital initial moins C$5.6 millions de crédits d'impôt remboursables et C$55.9 millions de flux de trésorerie d'exploitation précommerciaux, selon le communiqué du 8 octobre 2026; le capital de maintien est de C$168.0 millions sur 7.3 ans.
Métal payable annuel moyen
36.8 millions de lb d'équivalent cuivre
de 2028 à 2035, comprenant 12.9 Mlb de cuivre, 10.9 Mlb de nickel et 21,400 oz de platine, de palladium et d'or, selon le communiqué du 8 octobre 2026.
Identifiants de Francfort
8YD / WKN A3CMTS / ISIN CA55925F1027
selon Deutsche Boerse, consulté le 9 octobre 2026; la ligne allemande n'affichait aucun dernier cours ni aucun volume.
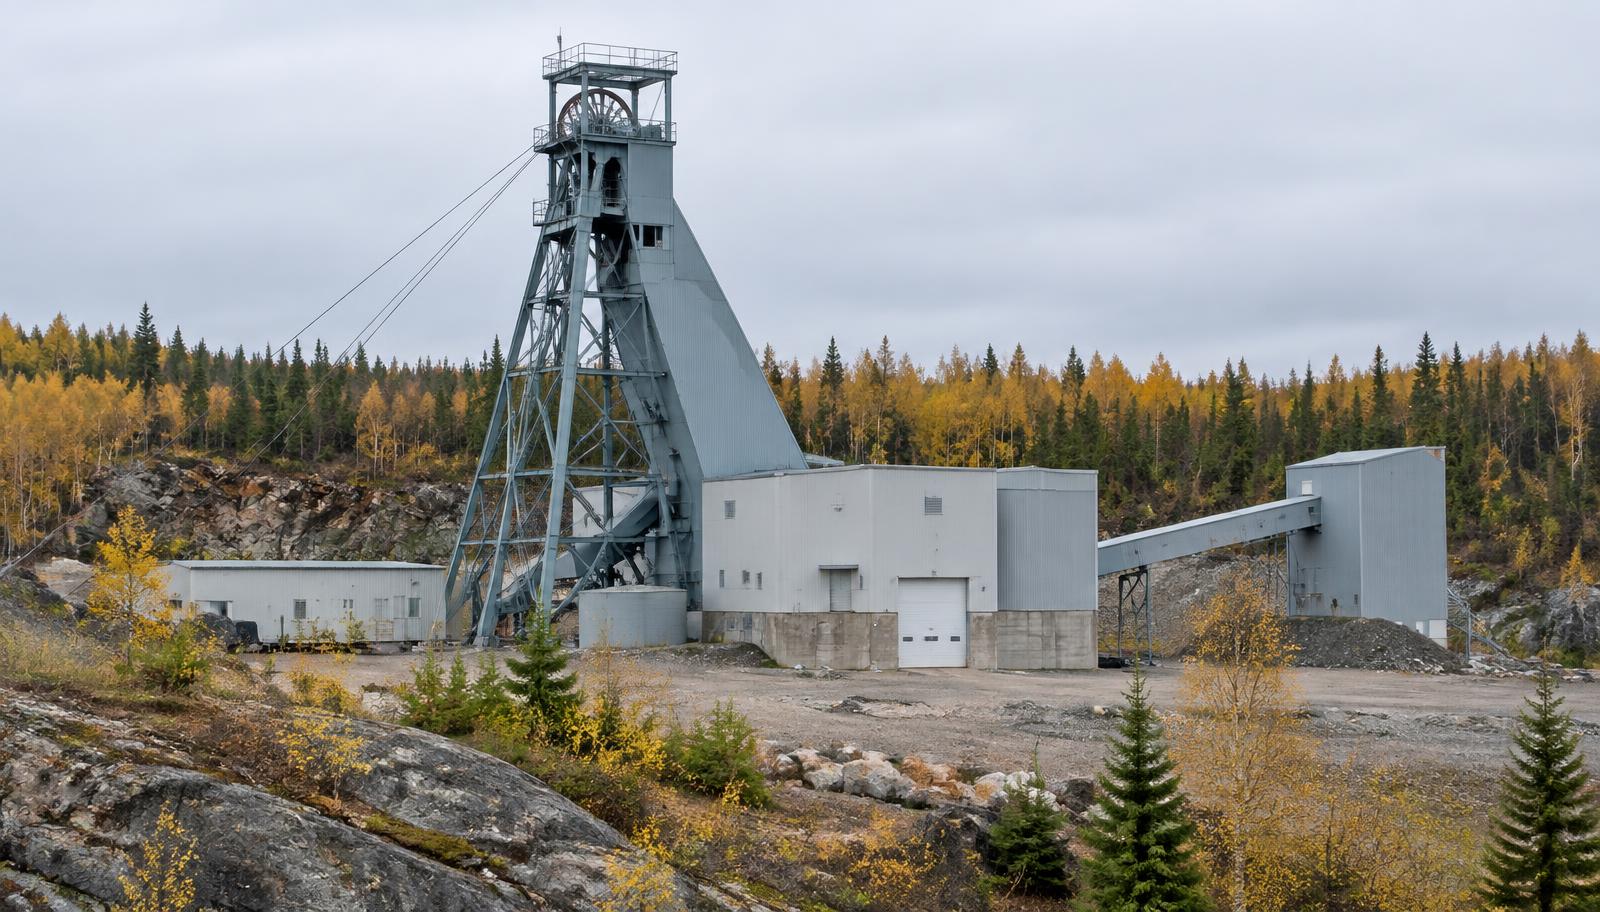
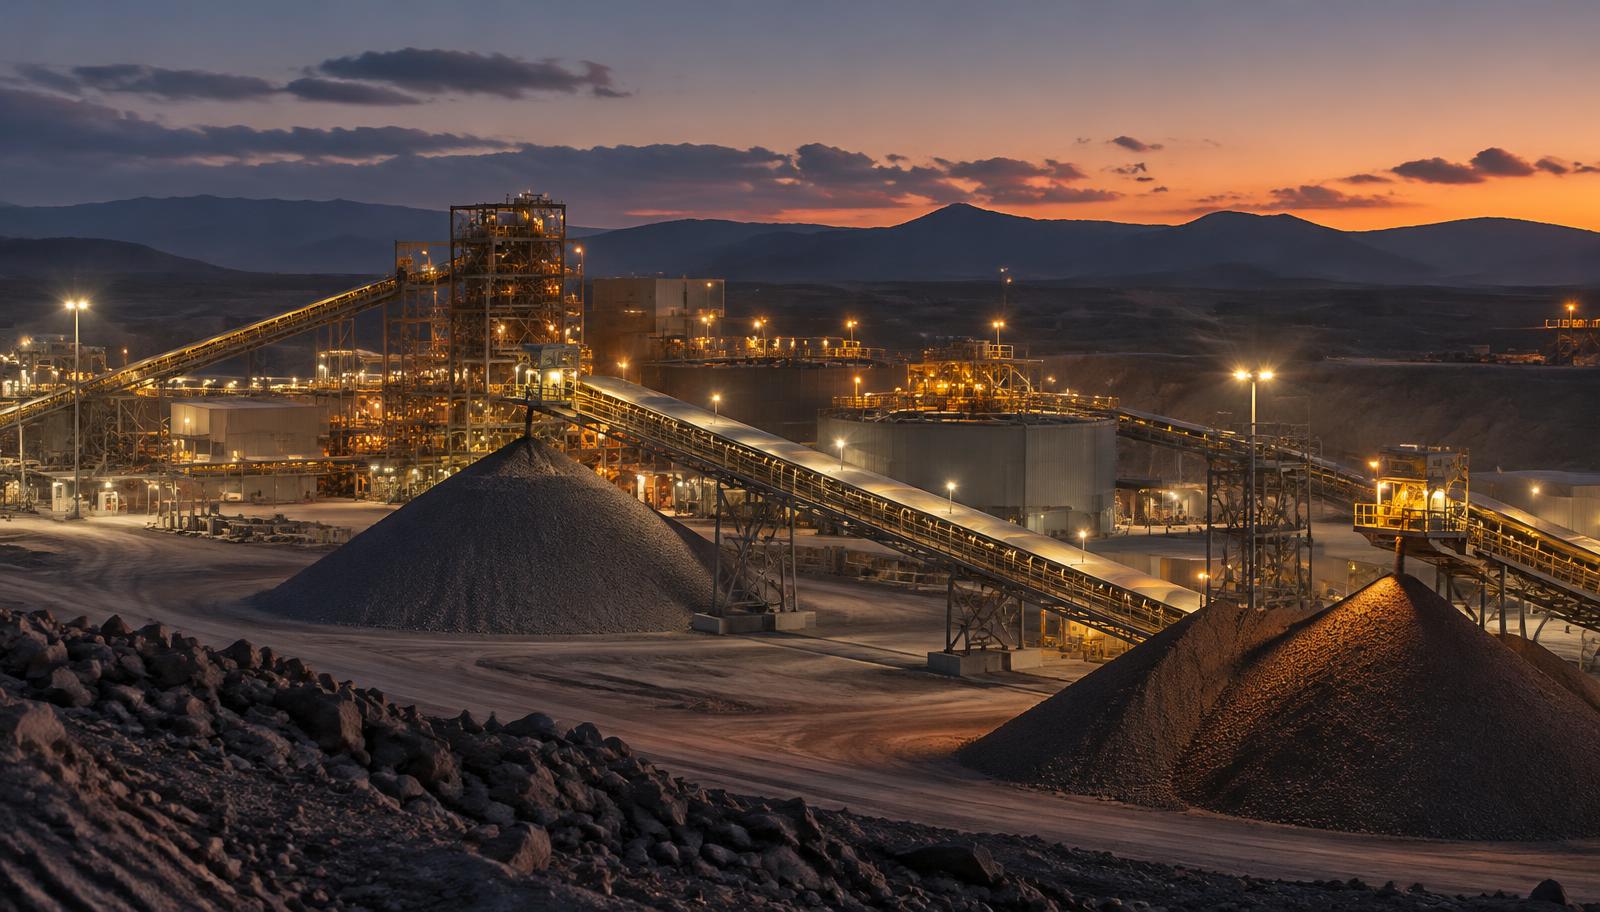
Le conseil de Magna Mining a approuvé le redémarrage de la mine Levack à Sudbury, en Ontario, le 8 octobre 2026, et l'a dit dans le communiqué même qui publiait pour la première fois l'étude à l'appui. La mine a été exploitée pour la dernière fois en 2018. Le développement souterrain et la construction en surface devraient s'intensifier au cours des prochains mois, la production commerciale étant visée pour le milieu de 2028.
L'étude est une évaluation économique préliminaire. Magna Mining Inc. (TSX: NICU) n'a commandé ni étude de préfaisabilité ni étude de faisabilité avant de décider, et le communiqué le dit en toutes lettres : la décision ne repose pas sur une étude de faisabilité ni sur des réserves minérales, et la société avertit que la production pourrait ne pas commencer comme prévu, ou pas du tout. C'est une divulgation que la société a choisi de faire plutôt qu'une divulgation qu'on lui a arrachée, et c'est le bon point de départ.
L'étude est le seul type que les règles canadiennes laissent bâtir sur de la roche non comptée
La divulgation minière canadienne classe le tonnage selon la qualité de sa connaissance. Les ressources mesurées et indiquées ont été forées d'assez près pour que la taille et la teneur soient estimées avec une confiance raisonnable. Les ressources présumées ne l'ont pas été; la géologie appuie une estimation, mais l'espacement des sondages ne le fait pas. Une réserve minérale est la chose plus étroite : la partie d'une ressource mesurée ou indiquée dont une étude d'ingénierie a montré qu'elle peut être extraite à profit selon des hypothèses énoncées.
Une évaluation économique préliminaire est la seule étude économique que les règles autorisent à utiliser de la matière présumée. Une étude de préfaisabilité ou de faisabilité ne le peut pas, et c'est pourquoi une réserve ne peut en être déclarée. L'étude de Levack retient 5,747,819 tonnes courtes dans son plan minier, dont 2.1 millions de tonnes sont présumées. Cela représente environ 37 pour cent du tonnage selon mon propre calcul à partir des chiffres du communiqué, et c'est la partie du plan qui n'a pas été forée au niveau qu'exigerait une réserve.
Levack n'a aucune réserve minérale. Le communiqué indique que les ressources présumées sont trop spéculatives sur le plan géologique pour qu'on leur applique les considérations économiques qui permettraient leur conversion en réserves, ce qui est la formulation habituelle et constitue aussi le point.
L'économique est ce qu'elle est parce que le capital est petit
Les chiffres mis en avant sont solides. L'étude montre une valeur actualisée nette après impôts de C$227.0 millions à un taux d'actualisation de 7 pour cent, un taux de rendement interne après impôts de 92.4 pour cent et un délai de récupération de 0.6 an. La valeur actualisée nette avant impôts est de C$312.1 millions. Un scénario au cours du marché utilisant les moyennes de septembre 2026 porte le chiffre après impôts à C$313.6 millions.
Le scénario de base suppose un cuivre à US$5.10 la livre, un nickel à US$8.00 la livre, un cobalt à US$20.00 la livre, un or à US$3,600 l'once, un platine à US$1,500 l'once, un palladium à US$1,200 l'once, un argent à US$45.00 l'once, et un dollar canadien à 1.385 pour un dollar américain. Ce sont les prix qui produisent les C$227.0 millions. Un rendement de 92 pour cent n'est pas un énoncé sur le gisement; c'est ce qui arrive quand une petite somme de capital rencontre un puits existant.
Le capital initial est de C$70.1 millions, dépensé de janvier 2027 à juin 2028, dont C$12.6 millions de provision pour imprévus. En regard, la société applique C$5.6 millions de crédits d'impôt remboursables et C$55.9 millions de flux de trésorerie d'exploitation précommerciaux, soit les revenus du minerai extrait et vendu pendant le développement, ce qui laisse un besoin de financement initial net de C$8.6 millions. Le capital de maintien sur la durée de vie de la mine est de C$168.0 millions.
Ces deux chiffres de capital devraient être lus ensemble. Le projet est peu coûteux à démarrer et coûteux à faire tourner, parce qu'une bonne part du forage de définition souterrain et du développement qu'un projet conventionnel paie d'avance est plutôt financée à même les flux de trésorerie au fur et à mesure. Cela se voit dans les chiffres d'exploitation : un coût au comptant de US$3.23 la livre payable d'équivalent cuivre et un coût de maintien tout compris de US$3.71. À titre de comparaison, les prévisions 2026 de Magna pour McCreedy West, publiées le 5 février 2026, sont de US$3.40 à US$3.80 la livre pour le coût au comptant et de US$4.20 à US$4.70 pour le coût de maintien tout compris, hors paiements de flux. La comparaison se fait à l'intérieur d'une même société et d'un même bassin, ce qui est la seule raison pour laquelle elle vaut quelque chose; les deux mines ont un minerai différent, des infrastructures différentes et des ententes de flux différentes.
La durée de vie de la mine est de 7.3 ans de production commerciale à environ 2,200 tonnes par jour, à une teneur à l'entrée contenue de 3.42 pour cent d'équivalent cuivre.
Le symbole dit nickel, et l'étude dit quelque chose de plus mélangé
L'équivalent cuivre est un choix de présentation, pas une description de la roche. Il convertit chaque métal du minerai en nombre de livres de cuivre qui vaudraient autant à un ensemble de prix énoncé, de sorte qu'un seul chiffre peut tenir lieu de plusieurs.
La production payable annuelle moyenne de 2028 à 2035 est de 36.8 millions de livres d'équivalent cuivre. En dessous se trouvent 12.9 millions de livres de cuivre, 10.9 millions de livres de nickel et 21,400 onces de platine, de palladium et d'or combinés, que le communiqué ne détaille pas par métal.
Valorisées selon les hypothèses de l'étude elle-même, ces livres de nickel valent environ US$87 millions par année et les livres de cuivre environ US$66 millions, selon ma propre arithmétique. Le nickel est le plus gros contributeur à ces prix malgré un nombre de livres plus petit, parce que l'étude le valorise à US$8.00 contre US$5.10 pour le cuivre. Quiconque lit le seul chiffre d'équivalent cuivre comme un chiffre de cuivre a l'économique à l'envers, et quiconque lit le symbole nickel de la société comme toute l'histoire a manqué un tiers de la valeur qui se trouve dans le cuivre et une autre tranche dans les métaux du groupe du platine et l'or.
Il n'y a pas de cours sur la ligne allemande
Les actions de Magna se négocient à Francfort sous le symbole 8YD, avec le WKN A3CMTS et l'ISIN CA55925F1027, selon le fichier des titres de Deutsche Boerse consulté le 9 octobre 2026. La même page n'affichait aucun dernier cours ni aucun volume en unités.
La découverte des prix pour cette société se fait à Toronto, et le 9 octobre 2026 c'était calme là aussi. Le titre a clôturé à C$2.45, en hausse de 1.7 pour cent, sur 230,965 actions contre une moyenne de 611,138 sur trente jours, soit 0.38 fois le volume normal et environ C$568,000 de transactions au cours moyen pondéré en fonction du volume de la séance, C$2.46. Le cours de clôture, le volume et la moyenne proviennent tous de QuoteMedia, avec un délai de 15 minutes. Une étude qui relève la valeur d'une société, selon sa propre mesure, de C$227.0 millions en regard d'une valeur boursière de C$767.5 millions a déplacé l'action de quatre cents, ce qui est un fait au sujet de la semaine plutôt qu'au sujet de l'étude.
Ce que les deux prochains dépôts devront porter
Deux documents régleront ce qui n'est pour l'instant qu'un communiqué et un tableau de presse.
Le rapport technique à l'appui de l'évaluation économique préliminaire doit être déposé dans les 45 jours, soit vers le 22 novembre 2026. Il portera le détail des personnes qualifiées derrière chacun des chiffres ci-dessus : AGP Mining Consultants pour l'exploitation minière et l'économique, par Julian Herbert, P.Eng., Rodrigo Pasqua, FAusIMM, et Gordon Zurowski, P.Eng.; Orix Geoscience pour la géologie et l'estimation des ressources, par Jonathan Cirelli, P.Geo.; Qualitica Consulting pour l'échantillonnage et l'analyse, par Chantal Jolette, P.Geo.; et Libertas Metallurgy pour la récupération, par David Middleditch.
Le second document est le bilan. Magna a déclaré C$40.0 millions de liquidités à la fin du deuxième trimestre de 2026 dans son communiqué du 12 août 2026, et le placement stratégique de C$140 millions par Alpayana a été conclu le 31 août 2026, après cette fin de trimestre. Aucun état financier couvrant la trésorerie élargie n'a été publié, de sorte que le chiffre de liquidités en regard duquel un besoin de financement net de C$8.6 millions devrait être lu n'est pas encore déposé publiquement.
Une autre ligne de ce communiqué d'août n'a pas été mise à jour. Elle disait que Scott Gilbert, chef des finances, prévoyait prendre sa retraite avant la fin de 2026 et que Greg Huffman, premier vice-président, marchés des capitaux, prendrait le poste à son départ. Le communiqué du 8 octobre nomme Jason Jessup chef de la direction, Paul Fowler, CFA, vice-président exécutif, et David King, M.Sc., P.Geo., premier vice-président, exploration et géosciences. Il ne nomme aucun chef des finances.
Un conseil qui possède une mine en production, un puits autorisé juste à côté et un concentrateur détenu par un tiers peut se permettre de décider sur la base d'une étude préliminaire, parce que le coût de se tromper est du capital de développement plutôt qu'une société. C'est un avantage réel et le communiqué ne l'exagère pas. Ce que l'étude n'a pas fait, c'est prouver 2.1 millions de tonnes du minerai qu'elle prévoit envoyer dans ce concentrateur.
Transparency note > Note de transparence. Ce texte est une analyse de diligence raisonnable indépendante et un article d'opinion éditoriale produits par la rédaction de The Maple Markets. Il n'est ni commandité, ni promu, ni commandé, et aucune rémunération d'aucune sorte n'a été reçue de Magna Mining Inc. (TSX: NICU) ni de toute partie agissant en leur nom. L'analyse repose sur l'information publique disponible à la date de publication; chaque chiffre est attribué à sa source primaire. The Maple Markets et ses auteurs peuvent détenir des positions dans les titres mentionnés; rien dans ce texte ne constitue une recommandation d'achat, de vente ou de conservation d'un titre, et les lecteurs ne doivent pas y voir un conseil en placement. L'information divulguée par le passé ne garantit pas les résultats futurs. Cette édition est une traduction de l'original anglais; en cas de divergence, la version anglaise prévaut. Politiques : Normes éditoriales · Avis financier.
À lire ensuite
Aussi en anglais: Magna Restarts Levack on a PEA, Not a Feasibility Study
 Mining and ResourcesUne foreuse peut monter sur Red Flat, et Homeland Nickel n'a toujours aucune ressource couranteHomeland Nickel Inc. a annoncé au marché le 17 septembre 2026 que le Service forestier des États-Unis avait accepté son plan d'exploitation pour un programme de forage sonique à Red Flat, dans le sud-ouest de l'Oregon, et qu'elle peut produire des estimations de ressources mises à jour pour Red Flat et Cleopatra sans forer un seul nouveau sondage. Les deux sont de véritables avancées. Ni l'une ni l'autre n'est une teneur. Le rapport technique de la société indique elle-même que Red Flat ne contient aucune estimation de ressource minérale courante, et le titre est passé de 7 cents à 49 cents en un an sur cette base.Élise Galarneau · 24 septembre 2026 · 9 min
 Mining and ResourcesStrikePoint paie US$70 millions à Newmont pour un gisement d'or au NevadaStrikePoint Gold a clôturé l'acquisition du projet aurifère Northumberland, dans le centre du Nevada, auprès de Newmont le 6 octobre 2026, en versant US$70 millions comptant et en devant deux paiements additionnels de US$25 millions qui ne deviennent exigibles que si le projet atteint l'étape de l'étude de faisabilité puis celle de la production. Le gisement renferme 2.86 millions d'onces d'équivalent or dans la catégorie indiquée et 1.57 million dans la catégorie présumée, sans aucune réserve minérale. Le 9 octobre, les écrans de données de marché affichaient encore le nombre d'actions d'avant le financement, ce qui minorait la société par un facteur de quatorze.Élise Galarneau · 12 octobre 2026 · 7 min
 Mining and ResourcesIvanhoe hausse de 19 pour cent le cuivre de Kamoa-Kakula alors que la prévision reculeIvanhoe Mines a fait état de 76,401 tonnes de cuivre contenues dans des produits vendables à Kamoa-Kakula pour le troisième trimestre de 2026, contre 64,328 tonnes au deuxième. Le titre a reculé de 4.1 pour cent à C$11.13 à Toronto ce jour-là. Le même communiqué place la production de 2026 entre 290,000 et 310,000 tonnes et indique qu'elle tend vers l'extrémité inférieure, par rapport aux 380,000 à 420,000 tonnes annoncées pour 2026 en décembre 2025.Priya Sandhu · 9 octobre 2026 · 8 min
Follow this story
Follow NICU.TO — the next Maple piece on this company, plus the Maple Morning Debrief before the open.
Follow and ask
Get more of our Canadian market coverage in Google Top Stories.
Opinion
This article expresses the author's personal views, is separate from news reporting and is not investment advice.
Divulgation
Transparency note. This is an independent due-diligence analysis and editorial opinion piece produced by The Maple Markets editorial desk. It is not sponsored, promoted or commissioned, and no compensation of any kind has been received from Magna Mining Inc. (TSX: NICU) or any party acting on their behalf. The analysis is based on public disclosure available as of the publish date; every figure is attributed to its primary source. The Maple Markets and its authors may hold positions in securities mentioned; nothing here is a recommendation to buy, sell or hold any security, and readers should not treat it as investment advice. Past disclosure does not guarantee future results. Policies: Editorial Standards · Financial Disclaimer. See the Financial Disclaimer.
Sources et références (4)
- Magna Mining Reports Results of Levack Mine Preliminary Economic Assessment and Approves Restart of Production (8 octobre 2026)
- Magna Mining Reports Operating and Financial Results for the Second Quarter of 2026 (12 août 2026)
- Magna Mining Announces 2026 Guidance (5 février 2026)
- Deutsche Boerse security master, MAGNA MINING INC. (8YD, WKN A3CMTS, ISIN CA55925F1027)
Citer cette analyse
Please attribute The Maple Markets and link to the original page.
Priya Sandhu (October 12, 2026). Magna redémarre Levack sur une EEP, pas sur une étude de faisabilité. The Maple Markets. https://themaplemarkets.ca/fr/newsroom/magna-mining-nickel-demand-is-not-nickel-price-magna-mining-s-sudburyhttps://themaplemarkets.ca/fr/newsroom/magna-mining-nickel-demand-is-not-nickel-price-magna-mining-s-sudbury